Vous placez une somme sur un projet de construction d’appartements à Lyon, aux côtés de plusieurs centaines d’autres particuliers. Douze à trente-six mois plus tard, le promoteur rembourse votre mise avec des intérêts. Le crowdfunding immobilier fonctionne sur ce principe : un financement collectif, en ligne, de projets immobiliers portés par des professionnels. Le placement attire parce qu’il rend accessible un secteur longtemps réservé aux investisseurs institutionnels, mais il expose aussi à un risque réel de perte en capital.
Obligations, prêt, capital : le mécanisme juridique derrière chaque projet
Avant de regarder les types de projets, il faut comprendre sous quelle forme votre argent arrive chez le promoteur. Ce point change la nature du revenu que vous percevez, et le niveau de risque que vous acceptez.
Le format le plus courant est l’émission d’obligations ou de minibons. Vous prêtez une somme au porteur de projet via la plateforme. En échange, vous recevez des intérêts fixes, versés à l’échéance ou selon un calendrier défini. Votre rendement est connu dès la souscription, et la durée est généralement comprise entre 12 et 36 mois.
Le crowdlending immobilier fonctionne de manière similaire : vous accordez un prêt, amortissable ou in fine. La différence tient surtout au cadre contractuel et à la manière dont le capital est remboursé (en une fois à la fin, ou par échéances).
Le troisième mécanisme, moins fréquent, est la prise de participation au capital de la société de projet. On parle alors d’equity crowdfunding. Vous devenez associé, votre rendement dépend des résultats réels de l’opération. Le gain potentiel peut être plus élevé, mais le risque aussi : si le projet ne génère pas de bénéfice, vous ne touchez rien, et votre capital peut être perdu.
Pour sélectionner un projet, il faut d’abord identifier le véhicule juridique utilisé. Un comparatif structuré aide à y voir clair parmi les meilleures plateformes de crowdfunding qui proposent ces différents formats.
Promotion immobilière, marchands de biens, immobilier fractionné : trois profils de projets distincts
Le crowdfunding immobilier ne finance pas un seul type d’opération. Trois grandes catégories de projets coexistent, chacune avec son propre couple rendement/risque.
Promotion immobilière
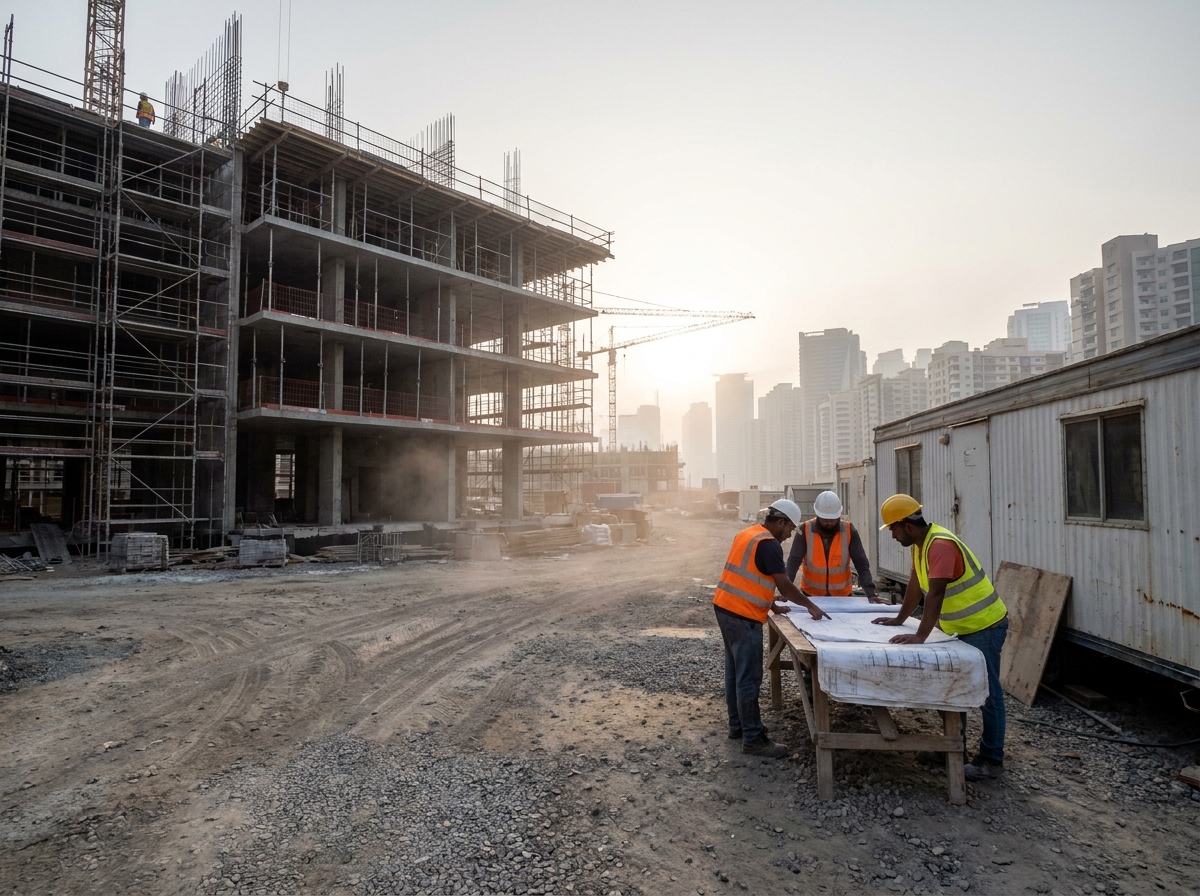
Le promoteur achète un terrain, obtient un permis de construire, édifie un programme de logements ou de bureaux, puis revend les lots. Il a besoin de fonds propres pour lancer l’opération et obtenir son crédit bancaire. C’est là que les investisseurs particuliers interviennent, en complétant ces fonds propres via la plateforme.
Les rendements moyens observés se situent entre 9 et 11 % par an. Ces taux reflètent un risque significatif : retard de chantier, difficulté de commercialisation, défaillance du promoteur. La durée de blocage varie de 12 à 36 mois, parfois davantage si le projet prend du retard.
Marchands de biens
Le marchand de biens achète un bien existant, le rénove ou le divise, puis le revend avec une plus-value. Les cycles sont souvent plus courts que la promotion pure (parfois moins de 18 mois). Le risque repose sur la capacité du marchand à revendre rapidement et au prix anticipé.
Les rendements affichés sur ce type de projet sont généralement proches de ceux de la promotion, dans la fourchette haute du marché. Le facteur déterminant est la solidité financière du marchand et son historique d’opérations réalisées.
Immobilier fractionné
Vous avez peut-être vu passer des offres permettant d’investir dans un appartement locatif à partir de quelques dizaines d’euros ? C’est le principe de l’immobilier fractionné. La plateforme achète un bien, le met en location, et redistribue les loyers aux investisseurs proportionnellement à leur mise.
Les rendements moyens observés se situent entre 6 et 8 % par an pour ce type de projet. Le risque est différent : il ne repose pas sur une revente rapide, mais sur la gestion locative (vacance, impayés, entretien). La durée d’investissement est aussi plus longue, parfois plusieurs années.
Les plateformes doivent détenir un agrément spécifique pour exercer. En Europe, le règlement encadrant cette activité impose l’obtention du statut de Prestataire de Services de Financement Participatif. Pour comprendre les obligations réglementaires associées, vous pouvez consulter le statut PSFP présenté par l’ACPR.
Rendements du crowdfunding immobilier : ce que les taux affichés ne montrent pas
Afficher un rendement de 10 % par an sur une fiche projet, c’est une chose. Le percevoir réellement en est une autre. Plusieurs facteurs peuvent créer un écart entre le taux annoncé et le gain net réel.
Le retard de projet, un facteur sous-estimé
Quand un chantier de promotion immobilière prend six mois de retard, votre capital reste bloqué sans générer d’intérêts supplémentaires (sauf clause contractuelle contraire). Le rendement annualisé réel chute mécaniquement. Ce phénomène n’est pas marginal : les retards représentent le risque le plus fréquent en crowdfunding immobilier, devant la perte en capital pure.
Vérifiez si le contrat prévoit des intérêts de retard. Certaines plateformes l’intègrent, d’autres non.
La fiscalité applicable
Les intérêts perçus sur des obligations ou des prêts sont soumis au prélèvement forfaitaire unique de 30 % (12,8 % d’impôt sur le revenu et 17,2 % de prélèvements sociaux). Un rendement brut de 10 % donne donc un rendement net d’environ 7 % après fiscalité, hors cas particulier d’option pour le barème progressif.
Comparer les rendements bruts entre projets a du sens, mais c’est le net après impôt qui compte pour mesurer la performance réelle de votre placement.
Tableau récapitulatif des rendements par type de projet
| Type de projet | Rendement brut annuel moyen | Durée habituelle | Risque principal |
|---|---|---|---|
| Promotion immobilière | 9 à 11 % | 12 à 36 mois | Retard de chantier, défaillance du promoteur |
| Marchands de biens | Comparable à la promotion | 6 à 24 mois | Difficulté de revente au prix anticipé |
| Immobilier fractionné | 6 à 8 % | Plusieurs années | Vacance locative, gestion du bien |
Critères concrets pour analyser un projet avant d’investir
Chaque fiche projet sur une plateforme contient des informations standardisées. Encore faut-il savoir lesquelles méritent votre attention. Voici les points à vérifier en priorité :
- L’historique du porteur de projet : nombre d’opérations déjà réalisées, taux de défaut ou de retard sur ses projets passés, solidité financière de sa structure. Un promoteur avec dix opérations livrées dans les délais inspire davantage confiance qu’un acteur sans référence.
- Les garanties et sûretés associées : hypothèque de premier rang, garantie à première demande, caution personnelle du dirigeant. Ces mécanismes protègent partiellement votre capital en cas de défaillance, mais ne l’éliminent pas.
- Le taux de pré-commercialisation (pour la promotion) : un programme dont la majorité des lots est déjà réservée avant la collecte présente un risque commercial nettement réduit par rapport à un projet lancé sans réservation.
- La durée prévisionnelle et les conditions de prorogation : certains contrats autorisent le promoteur à prolonger l’opération de six à douze mois sans votre accord. Lisez les conditions générales sur ce point précis.
Aucun de ces critères ne garantit le succès d’une opération. Les combiner réduit le risque, mais ne le supprime pas.
Crowdfunding immobilier et diversification de patrimoine
Placer la totalité de son épargne disponible sur un seul projet de crowdfunding immobilier serait une erreur. Le placement prend tout son sens comme composante d’un patrimoine diversifié, aux côtés de supports plus liquides ou moins risqués (livrets, assurance-vie en fonds euros, actions cotées).
La logique de diversification s’applique aussi au sein du crowdfunding lui-même. Répartir ses investissements sur plusieurs projets, plusieurs promoteurs et plusieurs typologies (promotion, marchands de biens, immobilier fractionné) limite l’impact d’un défaut isolé.
Le crowdfunding immobilier n’est ni un produit miracle ni un piège. C’est un placement à rendement potentiellement attractif, adossé à des projets concrets, mais qui comporte un risque de perte en capital partielle ou totale. Les performances passées ne présument pas des performances futures, et plus le rendement affiché est élevé, plus le risque l’est aussi. Avant d’investir, prenez le temps de comprendre chaque projet, sa structure juridique et les garanties associées.